Tính đến ngày 18/11/2026, giá cà phê Arabica tương lai trên sàn ICE New York giao dịch quanh vùng 278,63 – 279,04 US cents/lb, giảm 31,12% so với cùng kỳ năm trước sau khi rời đỉnh lịch sử 440,85 US cents/lb (tháng 2/2025). Thị trường đang bị giằng xé dữ dội giữa lực đỡ ngắn hạn từ tồn kho đạt chuẩn chạm đáy 27 năm và áp lực trung hạn từ vụ mùa kỷ lục 189,7 triệu bao của niên vụ 2026/27.
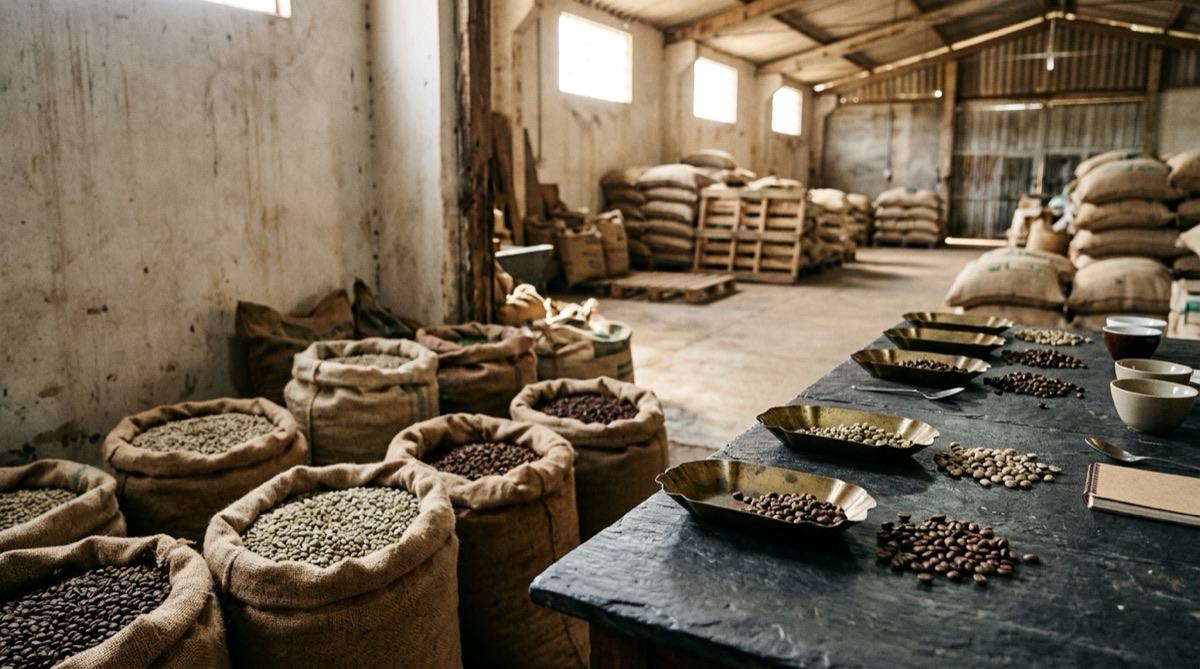
Tắc nghẽn khâu phân loại tại kho cảng giữ giá kỳ hạn gần neo cao bất chấp hàng thực từ Brazil đổ về dồn dập
Khâu thử nếm và phân loại (grading) tại kho ICE thường mất từ 1 đến 2 tuần. Khối lượng 212.959 bao chờ duyệt tính đến giữa tháng 11/2026 là chìa khóa giải tỏa cơn khát hàng giao ngay trong quý I/2027. Nguồn dữ liệu: TradingView / Barchart.
Ở vùng giá 278,63 – 279,04 US cents/lb (tương đương khoảng 6.140 – 6.150 USD/tấn) vào ngày 18/11/2026 theo Trading Economics, giá cà phê Arabica đã điều chỉnh giảm 11,74% trong vòng 1 tháng qua và thấp hơn 36,8% so với mức đỉnh mọi thời đại 440,85 US cents/lb thiết lập vào tháng 2/2025. Tuy nhiên, nếu đặt trong dải lịch sử 50 năm (1972–2026) với mức đáy 41,50 US cents/lb và vùng cân bằng dài hạn trước năm 2024 (160 – 220 US cents/lb), mặt bằng giá hiện tại vẫn đang neo ở vùng định giá cao.
Sự phân kỳ rõ nét giữa thị trường giao ngay và kỳ hạn xa phản ánh cấu trúc nghịch đảo (backwardation). Báo cáo tháng 10/2026 của Tổ chức Cà phê Quốc tế (ICO Coffee Market Report) và phân tích của Qahwa World chỉ ra rằng chỉ số giá tổng hợp I-CIP đạt trung bình 261,26 US cents/lb trong tháng 10/2026, nhưng nhóm Arabica tăng ngược chiều với Robusta: Colombian Milds tăng 0,5% lên 357,85 US cents/lb, Other Milds tăng 1,7% lên 334,99 US cents/lb, và Brazilian Naturals tăng 1,5% lên 294,49 US cents/lb, trong khi giá Robusta giảm 2,0% về 164,19 US cents/lb.
Nguyên nhân cốt lõi khiến giá Arabica chưa thể giảm sâu về dưới 250 US cents/lb ngay trong tháng 11/2026 là "nút thắt cổ chai" kỹ thuật tại các kho ngoại quan được sàn ICE chứng nhận. Dù lượng tồn kho đạt chuẩn rơi xuống 186.414 bao vào ngày 16/11/2026 (Barchart), lượng cà phê Brazil đã cập cảng và xếp hàng chờ kiểm định (awaiting grading) đã vọt lên 212.959 bao vào ngày 17/11/2026 (TradingView) — tăng gấp đôi so với mức 104.370 bao ngày 10/11/2026. Khi lượng hàng này vượt qua bài kiểm tra phân loại trong 2–4 tuần tới, tồn kho đạt chuẩn sẽ tăng vọt, tháo ngòi nổ cho hiện tượng ép mua (short squeeze) trên hợp đồng tháng 12/2026 (KCZ26) và tháng 3/2027 (KCH27).
Sau 5 năm liên tiếp chịu tổn thương bởi sương giá (2021) và hạn hán kéo dài làm hao hụt 15,5 triệu bao tồn kho toàn cầu giai đoạn 2020/21 – 2024/25 (USDA FAS), cán cân cung cầu cà phê thế giới đã chính thức đảo chiều sang thặng dư. Theo ICO / Qahwa World, niên vụ 2025/26 ghi nhận sản lượng toàn cầu đạt 183,6 triệu bao (Arabica đạt 104,4 triệu bao, Robusta đạt 79,2 triệu bao) so với mức tiêu thụ 180,6 triệu bao (giảm 0,9% do áp lực lạm phát tại châu Âu và Mỹ), tạo ra mức thặng dư 3,0 triệu bao.
Bước sang niên vụ 2026/27, Bộ Nông nghiệp Hoa Kỳ (USDA Coffee: World Markets and Trade) và La Familia Cafe dự báo tổng sản lượng cà phê toàn cầu tiếp tục tăng thêm 10,8 triệu bao (+6,0%) lên mức kỷ lục lịch sử 189,7 triệu bao, trong đó sản lượng Arabica toàn cầu tăng 12,1% lên 105,9 triệu bao và tồn kho cuối kỳ thế giới phục hồi năm thứ hai liên tiếp lên 26,3 triệu bao.
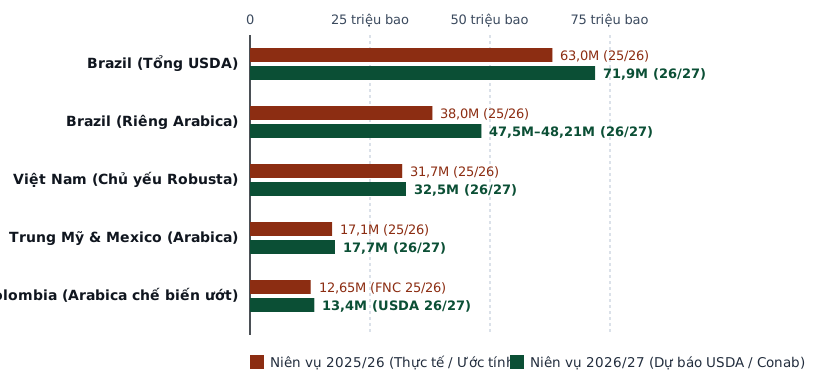
Sự phục hồi mạnh mẽ của Arabica tại Minas Gerais (Brazil) bù đắp hoàn toàn đà suy giảm của Colombia
Đơn vị: Triệu bao (loại 60 kg/bao). Riêng sản lượng Arabica của Brazil năm 2026 được USDA dự báo ở mức 47,5 triệu bao (+9,5 triệu bao) và cơ quan thống kê nội địa Conab dự báo ở mức 48,21 triệu bao (+34,8% YoY). Nguồn: USDA FAS, Conab / TradingView, News.at.
| Quốc gia / Khu vực sản xuất | Chủng loại chính | Niên vụ 2025/26 (Triệu bao) | Dự báo 2026/27 (Triệu bao) | Thay đổi YoY |
|---|---|---|---|---|
| Brazil (Dự báo USDA FAS) | Arabica & Robusta | 63,00 | 71,90 | +14,1% |
| Brazil (Khảo sát Conab 24/09/2026) | Arabica (Tách riêng) | 35,76 | 48,21 | +34,8% |
| Colombia (FNC & USDA) | Arabica chế biến ướt | 12,65 | 13,40 | +5,9% |
| Trung Mỹ & Mexico (USDA) | Arabica (Other Milds) | 17,10 | 17,70 | +3,5% |
| Ethiopia (USDA) | Arabica tự nhiên | 11,60 | 12,10 | +4,3% |
| Việt Nam (VICOFA / NSO & USDA) | Robusta (95%+) | 29,40 – 31,70 | 32,50 – 35,00 | +5,0% |
Trên thị trường tài chính phái sinh, cà phê Arabica (hợp đồng KC quy mô 37.500 lbs, tương đương khoảng 250 bao trên sàn ICE Futures U.S.) chịu sự chi phối mạnh của dòng tiền các quỹ đầu cơ quản lý (Managed Money) và biến động tỷ giá hối đoái tại Nam Mỹ.
Theo báo cáo The Crop & Curve (Greentide Coffee) và GSX Commodity Comment, sau khi thu hẹp vị thế mua ròng (net long) về mức đáy 12.000 hợp đồng hồi đầu tháng 6/2026 (Saxo Bank), các quỹ Managed Money đã nâng vị thế mua ròng lên vùng 25.136 – 26.693 hợp đồng (với tổng vị thế mua gộp đạt 39.869 hợp đồng và bán gộp 13.176 hợp đồng). Việc vị thế đầu cơ tập trung ở phân vị cao khiến thị trường rất nhạy cảm với các nhịp bán tháo kỹ thuật (long liquidation) mỗi khi đồng Real suy yếu hoặc xuất hiện số liệu xuất khẩu kỷ lục từ Cecafé.
Ngày 17–18/11/2026, đồng Real Brazil rơi xuống mức thấp nhất 19 tháng so với đồng USD, giao dịch tại 5,7785 BRL/USD trong khi chỉ số DXY neo ở mức 103,79 (Trading Economics; Barchart). Do chi phí canh tác của nông dân Brazil tính bằng đồng nội tệ BRL nhưng hợp đồng xuất khẩu định giá bằng USD, đồng Real mất giá thúc đẩy các hợp tác xã tại Minas Gerais và São Paulo đẩy mạnh bán phòng hộ (hedge selling), tạo ra khối lượng xuất khẩu kỷ lục 287.000 tấn (+23% YoY) trong tháng 10/2026.
Với lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm ở mức 5,102% và lợi suất tại Brazil ở mức 15,34% vào ngày 18/11/2026 (Trading Economics), chi phí tài trợ vốn lưu động và bảo hiểm hàng tồn kho đối với các nhà nhập khẩu (như EthioCoffee phân tích) trở nên cực kỳ đắt đỏ. Các nhà rang xay tại Mỹ và EU buộc phải duy trì chiến lược mua hàng "just-in-time" thay vì tích trữ lớn, qua đó hạn chế đà bứt phá của giá kỳ hạn xa.
Bên cạnh cung cầu vật chất và dòng tiền tài chính, chuỗi cung ứng cà phê toàn cầu năm 2026–2027 đang định giá một "phần bù rủi ro địa chính trị và pháp lý" (geopolitical & regulatory risk premium) chưa từng có tiền lệ.
Theo báo cáo của ITPC TP.HCM và StoneX, căng thẳng quân sự leo thang giữa Mỹ, Israel và Iran từ cuối tháng 2/2026 cùng rủi ro tại Biển Đỏ đã buộc các hãng tàu container tiếp tục vòng qua Mũi Hảo Vọng thay vì đi qua kênh đào Suez. Việc kéo dài hải trình thêm 7–10 ngày và tăng cước vận tải biển từ 40–50% (Helena Coffee) đã bóp nghẹt dòng chảy cà phê Robusta từ Việt Nam, Indonesia và Arabica từ Đông Phi sang châu Âu, buộc các nhà rang xay EU phải trả mức chênh lệch (differential) cao hơn để gom hàng Arabica từ Brazil.
Sau 2 lần trì hoãn, Quy định chống phá rừng của Liên minh Châu Âu (Koltiva – Regulation (EU) 2025/2650 và TRST01) chính thức có hiệu lực bắt buộc đối với các doanh nghiệp lớn và vừa từ ngày 30/12/2026 (doanh nghiệp siêu nhỏ áp dụng từ 30/06/2027). Tại Peru, ICO (ED-2509/26) cảnh báo tới 45% lượng cà phê xuất khẩu có nguy cơ bị ảnh hưởng bởi yêu cầu dữ liệu tọa độ đa giác (polygon geolocation). Hoạt động nhập khẩu chạy trước thời hạn 30/12/2026 đang tạo lực đỡ ngắn hạn cho Arabica đạt chuẩn trong tháng 11–12/2026.
Dữ liệu 10 tháng đầu năm 2026 từ GCR Magazine / Cecafé cho thấy trong khi tổng xuất khẩu cà phê của Brazil đạt 34,5 triệu bao (+3,5% YoY), lượng hàng xuất sang Mỹ và Đức lại giảm lần lượt 2,9% và 11,8% (USDA cũng ghi nhận nhập khẩu cà phê của EU giảm 500.000 bao về 46,5 triệu bao và Mỹ giảm 700.000 bao về 23,1 triệu bao theo USDA FAS). Ngược lại, dòng chảy xuất khẩu của Brazil chuyển hướng tăng mạnh sang Bỉ, Ý, Thổ Nhĩ Kỳ, Colombia và Mexico.
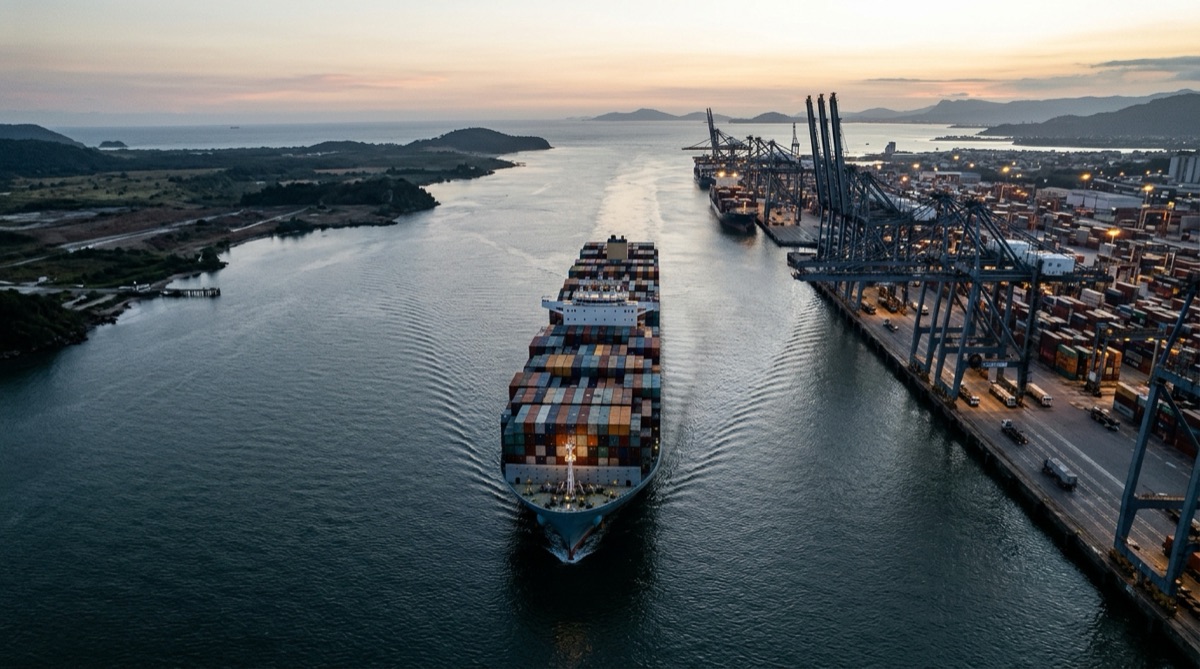
Đứt gãy tuyến hàng hải Á – Âu qua Biển Đỏ làm gia tăng phụ thuộc của châu Âu vào cảng Santos (Brazil)
Việc tàu biển phải vòng qua Mũi Hảo Vọng khiến chi phí vận tải neo cao, trong khi hạn chót tuân thủ EUDR ngày 30/12/2026 thúc đẩy sự phân hóa giá giữa cà phê có truy xuất nguồn gốc đầy đủ và cà phê thông thường. Nguồn: StoneX & TRST01.
“Thị trường Arabica cuối năm 2026 là cuộc đối đầu trực diện giữa sự khan hiếm giả tạo trên sổ sách kho ICE (186.414 bao) và làn sóng cung thực tế khổng lồ từ Brazil (5,33 triệu bao xuất khẩu chỉ riêng trong tháng 10).”
Dựa trên mô hình định lượng vĩ mô của Trading Economics (dự báo giá kết thúc Quý IV/2026 ở mức 268,63 US cents/lb và hướng về 238,05 US cents/lb trong 12 tháng tới), kết hợp với tiến độ phân loại 212.959 bao cà phê tại kho ICE (TradingView), lịch công bố báo cáo cung cầu tiếp theo của USDA vào ngày 16/12/2026 (News.at) và rủi ro thời tiết El Niño đầu năm 2027, chúng tôi xây dựng 3 kịch bản lộ trình giá cho 3 tháng tới:
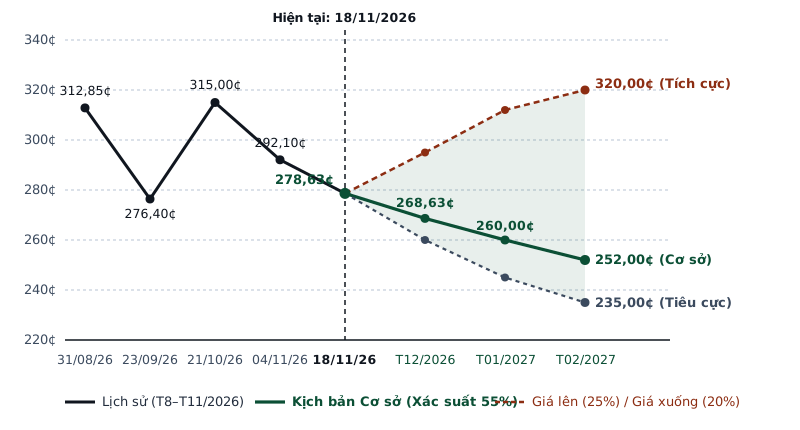
Lộ trình giá Arabica ICE 3 tháng tới nghiêng về xu hướng hạ nhiệt dần về vùng 252 US cents/lb khi kho ICE được bổ sung
Đơn vị: US cents/lb. Dữ liệu lịch sử trích xuất từ Greentide Coffee (31/08/2026: 312,85¢), Sucafina Market Report (23/09: 276,40¢; 21/10: 315,00¢; 04/11: 292,10¢) và Trading Economics (18/11/2026: 278,63¢; dự báo Q4/2026: 268,63¢).
| Kịch bản Dự báo (3 tháng tới) | Xác suất | Tháng 12/2026 | Tháng 01/2027 | Tháng 02/2027 |
|---|---|---|---|---|
| Kịch bản Cơ sở: Hạ nhiệt có trật tự (Base Case) | 55% | 268,63 US¢/lb | 260,00 US¢/lb | 252,00 US¢/lb |
| Kịch bản Giá lên: Cú sốc Thời tiết & Đứt gãy EUDR (Bull Case) | 25% | 295,00 US¢/lb | 312,00 US¢/lb | 320,00 US¢/lb |
| Kịch bản Giá xuống: Thanh lý vị thế Quỹ đầu cơ (Bear Case) | 20% | 260,00 US¢/lb | 245,00 US¢/lb | 235,00 US¢/lb |
